엔비디아 실적 D-2, 삼성전자·하이닉스 결정할 5가지 변수
· kihiti1000
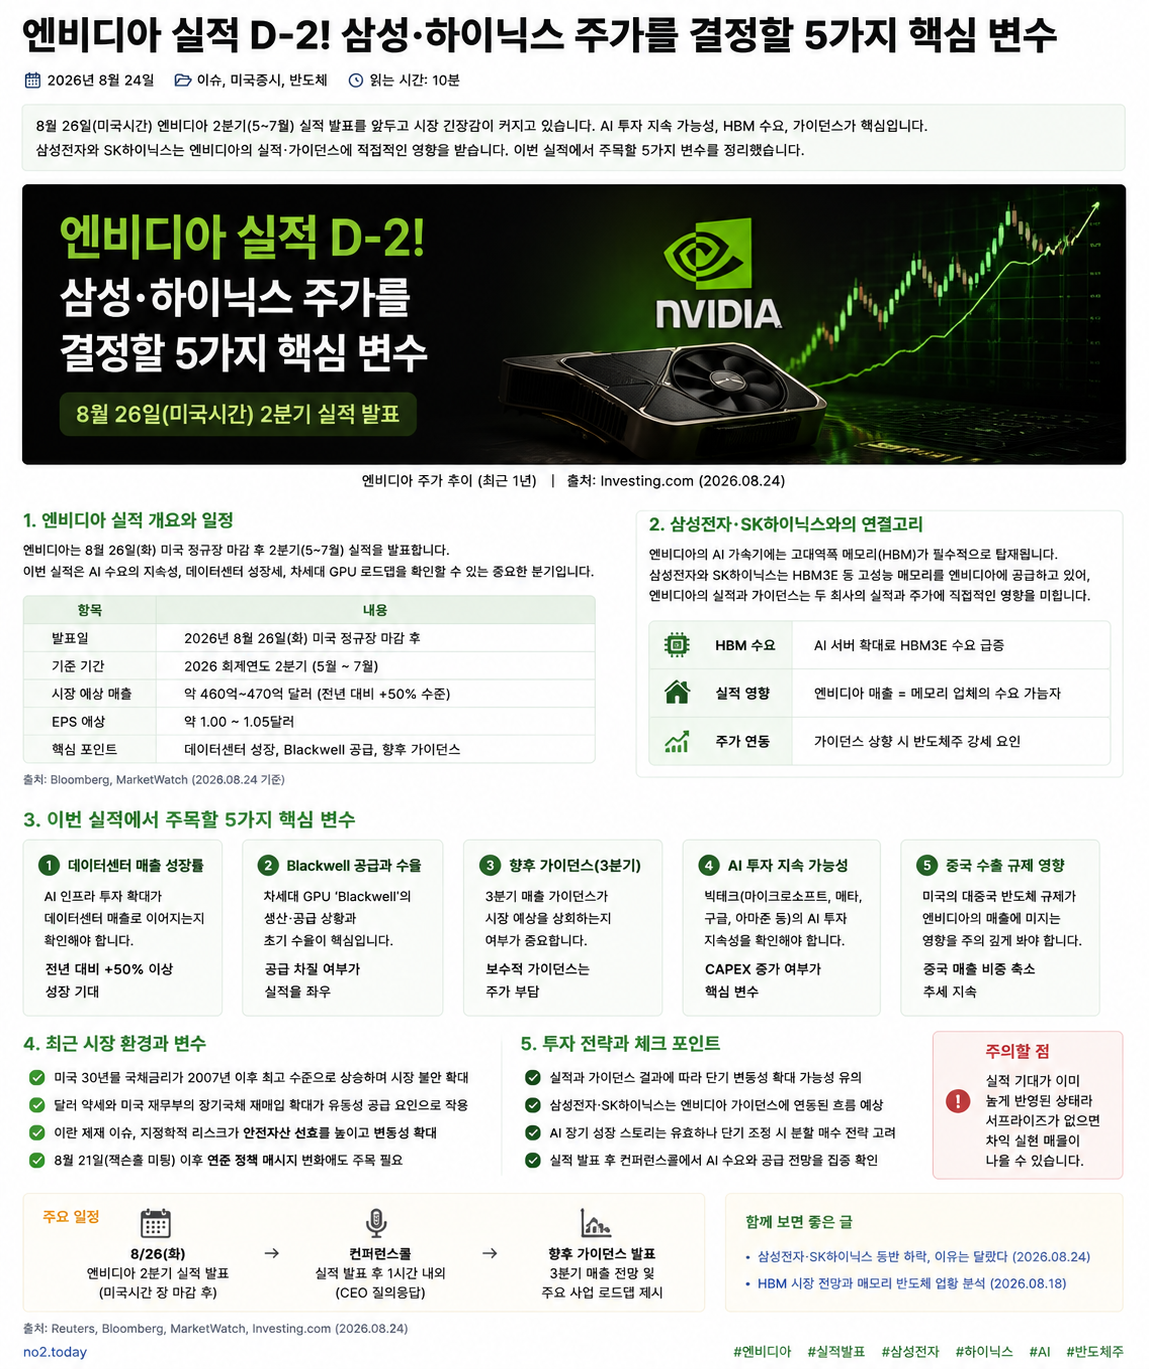
엔비디아가 미국시간 2026년 8월 26일 FY2027 2분기 실적을 발표합니다. 회사가 직전 분기에 제시한 이번 분기 매출 가이던스는 910억달러 ±2%입니다. 직전 분기 데이터센터 매출이 752억달러로 전년보다 92% 증가했던 만큼 이번에도 AI 수요의 지속성이 가장 큰 관심사입니다. 국내 투자자에게는 삼성전자와 SK하이닉스의 HBM4 공급 기대가 연결돼 있어 실적 숫자뿐 아니라 다음 분기 가이던스와 Vera Rubin 수요에 대한 설명이 중요합니다. 엔비디아 투자자는 특히 다음 분기 전망의 변화 폭을 함께 확인해야 합니다.
엔비디아 실적 발표 일정부터 확인
회사는 8월 26일 오후 1시20분 미국 태평양시간에 실적 자료와 CFO 코멘터리를 공개하고 오후 2시에 컨퍼런스콜을 진행한다고 공식 공지했습니다. 한국시간으로는 8월 27일 새벽입니다. 이번 분기는 7월 26일 종료된 FY2027 2분기입니다. 발표 전 시장 예상치는 계속 움직일 수 있으므로 확정 수치와 컨센서스를 혼동해서는 안 됩니다.
| 확인 항목 | 공식 기준 |
|---|---|
| 실적 발표 | 8월26일 약 1:20 p.m. PT |
| 컨퍼런스콜 | 8월26일 2:00 p.m. PT |
| 2분기 매출 가이던스 | 910억달러 ±2% |
| 비GAAP 총마진 전망 | 75.0% ±0.5%p |
| 중국 데이터센터 컴퓨트 | 가이던스에 매출 미반영 |
엔비디아 변수 1, 매출 910억달러 가이던스
직전 1분기 실적에서 회사가 제시한 2분기 매출 전망은 910억달러, 오차범위 ±2%였습니다. 비GAAP 매출총이익률은 75.0% ±0.5%포인트였습니다. 따라서 단순한 성장보다 회사가 스스로 제시한 기준을 얼마나 충족했는지와 다음 분기 전망이 높아지는지가 중요합니다.
데이터센터 성장률이 핵심
직전 분기 전체 매출은 816억달러로 전년 동기보다 85% 증가했고 데이터센터 매출은 752억달러로 92% 증가했습니다. 데이터센터가 압도적인 비중을 차지하는 만큼 성장 속도가 둔화되는지 여부가 AI 투자 사이클 판단의 핵심입니다. 네트워킹 매출도 직전 분기에 전년 대비 199% 늘었습니다.
중국 매출과 수출규제
회사는 2분기 매출 가이던스를 제시하면서 중국의 데이터센터 컴퓨트 매출을 전혀 가정하지 않았다고 명시했습니다. 따라서 실제 중국 관련 매출이 얼마나 발생했는지와 향후 규제 환경에 대한 경영진 설명이 변수가 됩니다. 중국 매출 회복은 상방 요인이 될 수 있지만 정책과 허가에 좌우돼 확정된 성장동력으로 계산하기 어렵습니다.
AI 투자 지속 가능성
Reuters는 이번 실적이 AI 주도 증시 랠리의 지속성을 시험할 핵심 이벤트라고 평가했습니다. 미국 30년물 국채금리가 2007년 이후 가장 높은 수준까지 오르면서 대규모 AI 인프라 투자의 자금조달 비용도 관심사가 됐습니다. 실적이 좋아도 대형 고객의 AI 설비투자가 둔화된다는 신호가 나오면 밸류에이션 부담이 커질 수 있습니다.
엔비디아 변수 5, HBM4와 한국 메모리
젠슨 황 CEO는 6월 방한 당시 삼성전자, SK하이닉스, 마이크론이 Vera Rubin 플랫폼에 들어가는 HBM4를 공급한다고 확인했습니다. Reuters는 7월 엔비디아와 SK그룹이 5000억달러 이상 규모의 AI 데이터센터·메모리 협력 구상을 발표했으며 SK하이닉스와 HBM 공급 및 공동개발 협력을 강화한다고 보도했습니다. 차세대 플랫폼 출하 속도와 HBM 수요에 대한 발언은 한국 메모리 투자심리에 중요한 변수입니다.
SK하이닉스에 미치는 영향
SK하이닉스는 AI용 HBM의 핵심 공급사로 수요와 연결성이 높습니다. 데이터센터 성장과 차세대 시스템 수요가 강하게 확인되면 HBM4 기대가 유지될 가능성이 있습니다. 반대로 AI 인프라 투자 속도나 다음 분기 가이던스가 기대에 못 미치면 높은 성장 기대가 조정될 수 있습니다. 40조원 자사주 취득·소각이라는 개별 호재와 AI 수요 변수는 구분해 볼 필요가 있습니다.
삼성전자에 미치는 영향
삼성전자도 HBM4와 차세대 파운드리에서 협력 범위를 넓히고 있습니다. 6월 삼성전자 반도체 수장은 젠슨 황 CEO와 HBM4E·HBM5 및 차세대 파운드리 협력을 논의했다고 밝혔습니다. Vera Rubin 이후 플랫폼의 생산 확대가 확인되면 삼성의 HBM과 파운드리 기대에도 긍정적일 수 있지만 실제 공급 물량과 매출 기여는 공식 실적과 계약으로 별도 확인해야 합니다.
실적 발표 후 확인할 5가지
첫째 910억달러 가이던스 대비 실제 매출, 둘째 데이터센터 성장률, 셋째 다음 분기 매출과 마진 가이던스, 넷째 중국 관련 매출과 규제 설명, 다섯째 Vera Rubin 및 HBM4 공급 상황입니다. 시장은 높은 성장 자체보다 이미 높아진 기대를 다시 뛰어넘을 수 있는지를 볼 가능성이 큽니다.
앞서 작성한 삼성전자·SK하이닉스 동반 하락 분석과 함께 보면 이번 주 반도체 수급을 이해하는 데 도움이 됩니다. 8월 24일 두 종목의 하락 원인이 같지 않았던 만큼 엔비디아 발표 이후에도 두 회사의 주가 반응이 반드시 동일하다고 단정할 수 없습니다.
엔비디아 자주 묻는 질문
엔비디아 실적이 좋으면 하이닉스도 반드시 오르나요?
그렇지는 않습니다. 엔비디아의 데이터센터 성장과 HBM 수요는 긍정적 요인이지만 SK하이닉스 주가는 이미 반영된 기대, 외국인 수급, 메모리 가격과 개별 주주환원 정책에도 영향을 받습니다.
이번 실적에서 가장 중요한 숫자는 무엇인가요?
회사가 제시한 매출 910억달러 ±2%와 총마진 75% 수준이 기본 기준입니다. 그러나 시장은 실제 실적보다 다음 분기 가이던스와 데이터센터 성장 속도에 더 크게 반응할 수도 있습니다.
삼성전자도 엔비디아 수혜주로 볼 수 있나요?
삼성전자는 HBM과 파운드리에서 협력을 확대하고 있지만 실제 수혜 규모는 공급 물량과 제품 인증, 매출 기여를 확인해야 합니다. 엔비디아의 AI 수요가 강하다는 사실만으로 삼성전자의 실적 개선 폭까지 확정할 수는 없습니다.
정리하면 이번 엔비디아 실적의 핵심은 단순한 어닝 서프라이즈 여부가 아닙니다. 910억달러 가이던스를 넘어선 뒤에도 AI 인프라 투자가 계속 확대될 수 있는지, 데이터센터 성장률과 다음 분기 전망이 이를 뒷받침하는지, Vera Rubin과 HBM4 수요가 계획대로 커지는지를 확인해야 합니다. 높은 기대치 때문에 좋은 실적에도 주가가 흔들릴 가능성은 열어둘 필요가 있습니다.
참고자료
※ 이 글은 2026년 8월 24일까지 공개된 NVIDIA 공식자료와 보도를 기준으로 작성했습니다. 아직 발표되지 않은 2분기 실제 실적은 예상하지 않았으며 시장 전망과 회사의 공식 가이던스를 구분했습니다. 본 글은 정보 제공 목적이며 특정 종목의 매수·매도를 권유하는 투자 자문이 아닙니다.